A equipe termina a planilha depois de alguns dias de ajustes. O valor total respeita o teto do edital, as fórmulas estão corretas e nenhuma coluna apresenta erro de soma. A produção confere novamente cachês, locações, comunicação e serviços técnicos. Financeiramente, o documento parece fechado.
Na leitura seguinte, entretanto, surgem perguntas que a soma não responde. O projeto prevê circulação por seis cidades, mas o transporte aparece como uma única rubrica genérica. Há doze apresentações, embora algumas despesas técnicas tenham sido calculadas para um número menor de diárias. A proposta promete acessibilidade em todas as atividades, mas o orçamento reserva recursos apenas para uma ação. A comunicação possui valor relevante, mas não está claro que entregas serão contratadas, durante quanto tempo ou para quais públicos.
Nenhuma dessas inconsistências significa necessariamente que o projeto seja inviável. Muitas podem ser corrigidas. O problema é o que essa planilha comunica para quem precisa tomar uma decisão sem participar das conversas internas da equipe. Será que existe informações suficientes para acreditar que aquele valor corresponde ao trabalho que o projeto afirma que realizará?
A reação mais comum é revisar preços, cortar algumas despesas, acrescentar justificativas ou tentar tornar o valor final mais atraente. Essas medidas podem ajudar, mas não alcançam necessariamente a causa do problema. Um orçamento cultural pode estar matematicamente correto e, ainda assim, revelar que escopo, quantidade, cronograma, equipe e custos não foram suficientemente articulados.
Essa diferença é central. Fechar um orçamento não significa demonstrar a exequibilidade de um projeto. A primeira tarefa verifica se os números somam. A segunda mostra se existe uma lógica operacional capaz de transformar aqueles números nas entregas prometidas.
É por isso que orçamento não deveria ser tratado apenas como uma obrigação financeira do projeto. Para patrocinadores, comissões de seleção e pareceristas, ele também pode funcionar como uma evidência indireta de planejamento, capacidade e risco.
A planilha também descreve como o projeto pretende funcionar
Um orçamento não contém somente preços, ele distribui decisões. Quando uma companhia de teatro prevê três semanas de ensaios, cinco profissionais técnicos, uma temporada de dez apresentações e circulação por quatro cidades, cada uma dessas escolhas deveria produzir consequências financeiras identificáveis. Existem horas de trabalho, deslocamentos, hospedagens, montagem, desmontagem, transporte de cenografia, alimentação, comunicação, direitos, acessibilidade e atividades administrativas associadas a esse desenho.
O orçamento é uma das formas pelas quais essas consequências se tornam visíveis. A regulamentação atual da Lei Rouanet expressa essa relação de maneira bastante direta. A Instrução Normativa MinC nº 29/2026 exige que a proposta apresente orçamento analítico com os itens necessários à realização da ação cultural, detalhamento das etapas e fontes de recursos. Mais adiante, determina que o parecer técnico examine, entre outros aspectos, o cronograma, a coerência entre os objetivos do projeto e o orçamento, a qualificação da equipe e a adequação dos preços. Isso significa que a análise não termina na pergunta “quanto custa?”. Também envolve perguntar “o que esse custo permite realizar?”
Uma rubrica de R$ 40 mil para transporte pode ser perfeitamente aceitável ou completamente incompreensível. Tudo depende do que será transportado, de onde para onde, quantas vezes, em que condições e em qual etapa. Da mesma forma, R$ 80 mil de comunicação não são altos ou baixos por definição. O valor precisa ser interpretado à luz das atividades previstas, da duração, dos públicos, dos profissionais envolvidos e das entregas esperadas.
O orçamento analítico funciona, portanto, como uma espécie de modelo reduzido da operação. Quando ele está bem construído, o leitor consegue reconstruir boa parte da lógica do projeto a partir dos números. Quando está frágil, a planilha exige que o avaliador faça suposições e suposição é um terreno ruim para quem precisa decidir se coloca dinheiro em uma execução futura.
Pareceristas e patrocinadores não procuram exatamente a mesma coisa
É preciso distinguir os diferentes leitores do orçamento. Um parecerista da Lei Rouanet trabalha dentro de regras públicas específicas. Sua função não é decidir se o projeto interessa comercialmente a uma empresa, mas analisar a proposta segundo o marco regulatório. A Instrução Normativa MinC nº 29/2026 inclui expressamente na análise técnica a coerência entre objetivos e orçamento e a adequação dos preços. A própria norma define orçamento analítico como o conjunto das composições de custos unitários dos itens da planilha.
Uma comissão de edital pode acrescentar outros parâmetros. No edital CultSP 2026 destinado a projetos culturais em municípios de até 50 mil habitantes, por exemplo, um dos critérios de avaliação é a “Viabilidade Financeira e Orçamentária”. A comissão deve observar se os recursos são suficientes para as metas e atividades, se a distribuição entre rubricas é coerente e se as estimativas são razoáveis, proporcionais, exequíveis e compatíveis com valores de mercado.
No patrocínio empresarial, a leitura pode assumir ainda outra forma. A Seleção Petrobras Cultural 2026 não exige uma planilha orçamentária detalhada na etapa inicial de inscrição. O orçamento analítico é tratado posteriormente junto ao órgão responsável pela lei de incentivo. Mesmo assim, o valor solicitado entra diretamente na avaliação: a Petrobras atribui até 25 pontos à exequibilidade da proposta, considerando a viabilidade do escopo e sua compatibilidade com o valor pedido. O regulamento também estabelece que o valor solicitado deve ser compatível com o porte do projeto, o público, a programação e as realizações anteriores da instituição proponente.
O exemplo é útil justamente porque mostra que nem sempre é preciso ler uma planilha linha por linha para avaliar o que o orçamento comunica. Se uma instituição que até então executou projetos de R$ 300 mil solicita R$ 4 milhões para uma proposta de escala muito maior, a questão não é simplesmente se R$ 4 milhões são “caros”. O patrocinador pode querer entender que transformação de capacidade, equipe, estrutura e operação permitirá à organização trabalhar nessa nova dimensão.
A Chamada Instituto Cultural Vale 2025 explicita a mesma lógica por outro caminho. Entre os critérios de seleção está a compatibilidade entre objetivos, orçamento, cronograma de execução e resultados esperados. O Instituto também prevê a possibilidade de patrocínio parcial e estabelece que eventuais recursos complementares necessários à realização permanecem sob responsabilidade do proponente.
Os três ambientes não são equivalentes. Ministério, comissão pública e patrocinador possuem responsabilidades e interesses distintos. Mas há uma interseção evidente: o orçamento é lido em relação ao projeto, e não isoladamente.
Os erros mais frágeis não aparecem na soma final
Alguns problemas orçamentários são fáceis de detectar. Uma multiplicação está incorreta. Uma despesa aparece duas vezes. O total excede o limite permitido. Uma rubrica proibida foi incluída.
Os problemas mais difíceis são aqueles em que cada número pode parecer plausível individualmente, mas o conjunto não traduz a operação. Considere um festival de quatro dias. O projeto prevê três palcos, programação formativa, vinte atrações e funcionamento durante doze horas por dia. Os cachês parecem compatíveis. A locação dos equipamentos também. Mas a equipe de produção prevista é a mesma utilizada em uma edição anterior que tinha metade do tamanho. A planilha continua somando corretamente, o problema só aparece quando se pergunta quem fará credenciamento, acompanhamento de artistas, logística, produção dos palcos, atendimento aos fornecedores, acessibilidade, montagem, desmontagem e resolução das ocorrências simultâneas. O orçamento pode ter subestimado não um preço, mas uma necessidade operacional.
O movimento pode ser contrário, por exemplo, um projeto de formação prevê dez oficinas, mas inclui coordenação, assistência, produção, comunicação, assessoria de imprensa, gestão de redes, direção executiva, secretaria, fotógrafo, videomaker e consultorias diversas. Todos os valores podem ser praticáveis no mercado. Ainda assim, o avaliador pode perguntar se a estrutura administrativa e comunicacional está proporcional à entrega principal. O problema, nesse caso, não é necessariamente excesso de preço, mas a distribuição de esforço.
Outra fragilidade aparece quando as quantidades não encontram correspondência no restante do projeto. A narrativa fala em seis cidades; a planilha calcula quatro deslocamentos. Há vinte sessões, mas a locação de determinado equipamento aparece para dez. A equipe permanece contratada por dois meses, embora o cronograma distribua atividades por cinco.
Essas incoerências são especialmente prejudiciais porque produzem dúvida sobre informações que individualmente poderiam estar corretas. O Tribunal de Contas da União já chamou atenção, em auditorias históricas sobre a Lei Rouanet, para os efeitos do detalhamento insuficiente dos objetos e dos custos. No monitoramento consolidado no Acórdão nº 2.560/2022, o TCU recuperou problemas relacionados à possibilidade de confrontar serviços, quantidades e valores executados com aquilo que havia sido aprovado. Isso demonstra que a conexão entre objeto, quantidade e custo possui relevância para controle e prestação de contas em financiamento público.
A pergunta orçamentária mais útil, portanto, não é apenas “esquecemos algum item?” mas, sobretudo: cada parte importante daquilo que prometemos realizar encontrou uma expressão financeira coerente — e cada despesa relevante pode ser explicada a partir do projeto?
Orçamento artificialmente baixo também comunica risco
Projetos culturais costumam enfrentar uma pressão compreensível para reduzir valores. Há tetos de edital, concorrência por recursos, receio de parecer caro e patrocinadores com disponibilidade limitada.
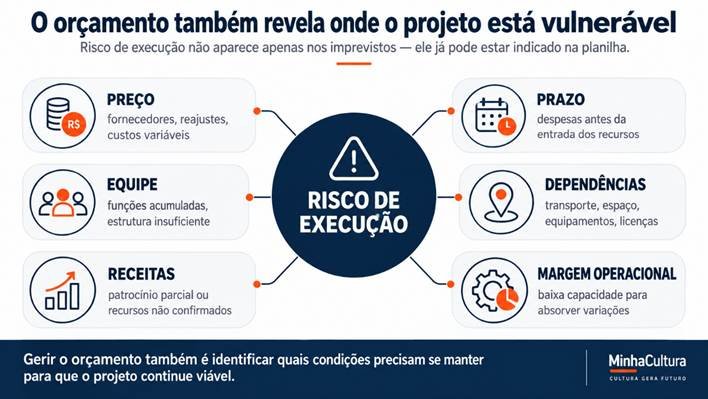
Quando essa pressão leva a equipe a enxugar o orçamento além do que a operação comporta, a planilha pode parecer mais competitiva, mas passa a depender de uma combinação de condições favoráveis para funcionar. Fornecedores precisam manter preços, deslocamentos não podem sofrer variações, a equipe precisa absorver imprevistos e nenhuma etapa pode exigir recursos além do previsto.
O espaço precisará manter o preço atual. O fornecedor deverá conceder o mesmo desconto do ano anterior. A equipe trabalhará por remuneração menor. As passagens serão compradas na tarifa mais barata. Não haverá necessidade de diária adicional. A montagem terminará exatamente no prazo. Nenhuma substituição técnica ocorrerá.
De fato, nada disso é impossível, o problema aparece quando o orçamento depende dessas condições e elas não estão reconhecidas como premissas. Há uma diferença entre economicidade e subdimensionamento. Um projeto econômico organiza recursos para obter determinado resultado com uso responsável do dinheiro. Um projeto subdimensionado apresenta custos insuficientes para a operação descrita e transfere a diferença para algum lugar que a planilha não mostra.
Frequentemente, esse lugar é a própria equipe: horas adicionais deixam de ser remuneradas, produtores acumulam funções, fornecedores aceitam pagamentos tardios, profissionais absorvem deslocamentos não previstos e o proponente utiliza recursos próprios para impedir que a entrega pare.
O corte que tornou o projeto mais “atraente” na inscrição reaparece durante a execução como sobrecarga, dívida ou perda de qualidade. Preço alto demais pode levantar dúvidas sobre economicidade. Preço baixo demais também pode levantar dúvidas sobre exequibilidade.
Esse raciocínio está presente nos critérios contemporâneos de seleção. O CultSP não determina apenas que os valores sejam compatíveis com o mercado; pede que sejam razoáveis, proporcionais e exequíveis. A Petrobras relaciona diretamente a exequibilidade do escopo à compatibilidade com o valor solicitado.
Isso altera uma crença frequente na elaboração de projetos: a de que o melhor orçamento é sempre o menor possível. Para quem avalia risco, um orçamento convincente não é necessariamente barato. É aquele em que o custo possui uma relação defensável com a entrega.
O orçamento precisa conversar com cronograma, equipe e financiamento
Um projeto pode prever recursos suficientes e ainda apresentar problemas de tempo. Se uma exposição abre em setembro, determinados serviços de projeto, produção, seguro, transporte, montagem e comunicação precisarão ocorrer antes. Não basta que estejam orçados; é preciso que possam ser contratados e pagos no momento adequado.
Essa questão se torna mais delicada em patrocínios cujo desembolso acontece em parcelas. A Petrobras informa que os projetos contratados recebem recursos conforme cronograma de pagamentos negociado, normalmente associado a entregas e comprovações. O regulamento também deixa claro que a seleção não implica contratação automática nem obrigação de concessão integral do valor solicitado.
No Instituto Cultural Vale, o regulamento de 2025 admite patrocínio parcial ou integral e atribui ao proponente a responsabilidade por captar recursos complementares quando necessários.
Para quem produz, isso significa que valor total e disponibilidade financeira não são exatamente a mesma coisa. Um festival pode custar R$ 1 milhão e possuir R$ 1 milhão de fontes previstas, mas ainda ter um problema de fluxo se R$ 600 mil precisarem ser pagos antes da entrada da principal parcela do patrocínio. Orçamento e cronograma financeiro precisam, portanto, conversar entre si.
A mesma leitura vale para a equipe. Uma proposta de grande complexidade operacional, mas com estrutura administrativa mínima, pode gerar dúvida sobre capacidade. Por outro lado, um orçamento carregado de funções gerenciais para uma entrega relativamente pequena pode parecer desproporcional.
Há ainda custos que costumam ser tratados como periféricos quando, na verdade, fazem parte do escopo. Comunicação, acessibilidade, direitos autorais, licenças, administração financeira e outras obrigações não deveriam aparecer depois que “o projeto artístico” já foi orçado. São componentes da realização.
O regulamento Petrobras Cultural 2026 torna isso bastante concreto: ao calcular o valor solicitado, o proponente deve prever os custos do escopo, comunicação e acessibilidade, eventual equipe administrativo-financeira, direitos, licenças e autorizações. Para projetos da Lei Rouanet selecionados pela companhia, 15% a 20% do aporte devem ser destinados a comunicação, divulgação, acessibilidade e comunicação acessível, conforme as condições do regulamento e da legislação de incentivo.
O ponto não é aplicar esse percentual a qualquer projeto cultural. Trata-se de uma exigência específica daquela seleção. A lição mais ampla é outra: quando uma obrigação faz parte da entrega, ela também precisa fazer parte da arquitetura financeira que permitirá cumpri-la.
Uma Arquitetura de Consistência Orçamentária
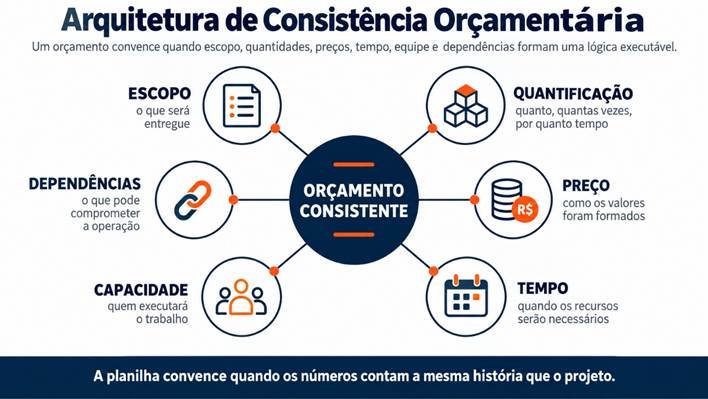
Se o problema não está apenas nos números, revisar uma planilha exclusivamente por preço deixa de ser suficiente. Uma abordagem mais robusta poderia trabalhar com uma Arquitetura de Consistência Orçamentária: uma leitura cruzada entre aquilo que o projeto promete, o trabalho necessário para entregar e a forma como esse trabalho foi convertido em recursos.
A primeira dimensão seria a correspondência com o escopo. Cada entrega relevante precisa encontrar suporte financeiro, e cada despesa significativa precisa possuir uma função reconhecível dentro do projeto. O objetivo não é criar uma rubrica para cada frase da proposta, mas impedir que existam grandes blocos de atividade sem recursos ou grandes blocos de recurso sem justificativa operacional.
A segunda é a quantificação. Quantidade, unidade, frequência e duração são o que transformam estimativas genéricas em custos interpretáveis. “Transporte”, sozinho, comunica pouco. Número de viagens, pessoas, trechos, equipamentos ou períodos ajuda a compreender como o valor foi produzido. É nessa camada que muitas inconsistências entre cidades, apresentações, profissionais e dias de execução aparecem.
A terceira é a referência de preço. O projeto precisa possuir alguma lógica para os valores adotados: histórico de contratação, referências regionais, consultas a fornecedores, tabelas aplicáveis, experiência da equipe ou outras bases adequadas à natureza da despesa. Isso não significa que toda contratação deva obedecer ao menor preço. Significa que valores precisam ser defendidos quando questionados.
A quarta dimensão é a temporalidade financeira. Não basta saber quanto será gasto; é preciso compreender quando os compromissos serão assumidos e quando os recursos estarão disponíveis. Sinal de fornecedor, compra antecipada de passagens, contratação de espaço e pagamentos de equipe podem ocorrer muito antes da apresentação pública. Um orçamento que ignora essa sequência pode ser suficiente no total e inviável no caixa.
A quinta é a capacidade operacional. O orçamento precisa revelar uma estrutura humana compatível com aquilo que será executado. A questão não é ampliar equipes indiscriminadamente, mas identificar responsabilidades reais. Quando cinco atividades complexas acontecem simultaneamente e todas dependem da mesma pessoa, a fragilidade não está na fórmula da planilha. Está no desenho do trabalho.
Por fim, existe a exposição a dependências. Circulações dependem de transporte; exposições podem depender de seguros, autorizações e condições de montagem; atividades públicas dependem de acessibilidade, licenças, equipamentos e espaços; determinadas obras dependem de direitos. A planilha precisa ser testada contra essas dependências para descobrir onde uma alteração de preço, prazo ou fornecedor comprometeria o conjunto.
Essas seis dimensões ainda não formam um modelo operacional completo. Para utilizar a Arquitetura de Consistência Orçamentária em um projeto real, seria necessário definir parâmetros de referência, níveis aceitáveis de variação, responsáveis pela validação, fontes para formação dos preços, relação com contratos e cronograma, critérios para diferentes escalas de projeto e procedimentos para atualizar o orçamento quando as condições de execução mudarem.
O instrumento também precisaria distinguir o que é exigência normativa, compromisso contratual, decisão técnica do proponente e margem de gestão. Sem essas distinções, uma revisão pode tornar a planilha mais detalhada e, ao mesmo tempo, menos útil.
A intenção aqui não é transformar orçamento cultural em exercício contábil excessivamente complexo, mas permitir que os números funcionem como aquilo que deveriam ser: uma representação suficientemente confiável das condições necessárias para realizar o projeto.
Nenhum orçamento elimina a incerteza da execução
Mesmo uma planilha muito bem construída continuará sendo uma previsão. Preços mudam. Artistas cancelam. Espaços ficam indisponíveis. Passagens aumentam. Equipamentos precisam ser substituídos. Uma chuva altera a montagem. Um patrocinador modifica seu calendário. Uma contratação demora mais do que o previsto.
Nenhum método orçamentário consegue antecipar todas essas situações. A própria regulamentação da Lei Rouanet reconhece que projetos precisam ser readequados à realidade da execução. A Instrução Normativa MinC nº 29/2026 prevê possibilidades de remanejamento e, em determinadas condições, de complementação ou redução do orçamento, desde que sejam preservados o objeto e os limites regulamentares.
Planejar melhor, portanto, não significa fingir que o futuro será estável, mas sim distinguir o que é incerteza inevitável daquilo que já poderia ter sido percebido antes da execução.
Voltemos à planilha apresentada no início deste artigo. Talvez os valores de transporte estejam corretos. Talvez o número reduzido de profissionais seja resultado de uma estratégia eficiente. Talvez a acessibilidade seja contratada por pacote e não por atividade. Talvez parte da comunicação venha de outro recurso já confirmado. Tudo isso é possível, mas, se essas explicações existem apenas na cabeça da equipe, o orçamento ainda não está cumprindo integralmente sua função.
Quem avalia um projeto não acompanha meses de conversas internas, negociações com fornecedores e decisões de produção. Enxerga aquilo que a proposta consegue tornar verificável, por isso, antes de perguntar se a planilha “fecha”, uma equipe deveria fazer uma pergunta anterior e mais exigente: se alguém que não conhece nossa operação ler este orçamento junto com o projeto, conseguirá entender por que precisamos desses recursos e vai ter parâmetros suficiente para acreditar que sabemos como transformá-los naquilo que prometemos entregar?
Esse é o ponto em que orçamento deixa de ser uma soma e passa a ser evidência de método.
Referências
BRASIL. Ministério da Cultura. Instrução Normativa MinC nº 29, de 29 de janeiro de 2026. Brasília, DF: Ministério da Cultura, 2026. Disponível em: Ministério da Cultura — Instrução Normativa MinC nº 29/2026. Acesso em: 11 set. 2026.
BRASIL. Tribunal de Contas da União. Acórdão nº 2.560/2022 — Plenário. Relator: Ministro Marcos Bemquerer. Processo nº 036.684/2019-8. Sessão de 23 nov. 2022. Brasília, DF: TCU, 2022. Disponível em: TCU — Acórdão nº 2.560/2022. Acesso em: 11 set. 2026.
INSTITUTO CULTURAL VALE. Chamada Instituto Cultural Vale 2025: regulamento. [S. l.]: Instituto Cultural Vale, 2025. Disponível em: Instituto Cultural Vale — Regulamento da Chamada 2025. Acesso em: 11 set. 2026.
PETRÓLEO BRASILEIRO S.A. Seleção Petrobras Cultural 2026: regulamento. Rio de Janeiro: Petrobras, 2026. 28 p. Disponível em: Petrobras — Regulamento da Seleção Petrobras Cultural 2026. Acesso em: 11 set. 2026.
SÃO PAULO (Estado). Secretaria da Cultura, Economia e Indústria Criativas. Edital 09/2026: realização de projetos culturais em municípios de até 50 mil habitantes. São Paulo: Secretaria da Cultura, Economia e Indústria Criativas, 2026. Disponível em: CultSP — Edital 09/2026. Acesso em: 11 set. 2026.